
Paysafecard-Casinos ohne Limit in der Schweiz im 2026-Vergleich
paysafecard wirbt mit dem Versprechen «ohne Limit» — und liegt damit in den Köpfen vieler Schweizer Spieler neben Werbeaussagen, die nicht halten, was sie versprechen. In Wahrheit gilt eine dreistufige Transaktionspyramide von 300, 1’000 und 1’500 Franken pro Buchung, je nach Kontostatus. Wer mit paysafecard bei einem der zehn ESBK-lizenzierten Schweizer Online-Casinos einzahlt, bekommt eine klare Prepaid-Logik — und die Schranken, die das Geldspielgesetz, das Sozialkonzept jedes Betreibers und die Geschäftsbedingungen der Casinos setzen. Wer mit «ohne Limit» liebäugelt, sollte vorher wissen, welche Limits gerade nicht aufgehoben sind.
Stand: 25 September 2026. Lizenzansprüche geprüft gegen das ESBK-Register.
Inhaltsverzeichnis
- Was ist paysafecard? Der Prepaid-Schlüssel zu Schweizer Online Casinos im Jahr 2026
- Warum «ohne Limit» bei paysafecard-Casinos nie ganz ohne Grenzen auskommt
- Die 10 besten paysafecard Online Casinos der Schweiz im 2026-Vergleich
- Online Casino mit paysafecard in der Schweiz: Was das Geldspielgesetz erlaubt — und welche Risiken Sie kennen müssen
- Trotz «ohne Limit» verantwortungsvoll spielen: So schützen Schweizer Spielerschutz-Tools Ihr Budget
- So haben wir die paysafecard Casinos bewertet: Unsere Vergleichskriterien im Detail
- Ihr Weg zum passenden paysafecard Casino: So treffen Sie die richtige Wahl für Ihr Spiel
- Häufig gestellte Fragen zu paysafecard-Casinos in der Schweiz
Was ist paysafecard? Der Prepaid-Schlüssel zu Schweizer Online Casinos im Jahr 2026
paysafecard ist eine Prepaid-Zahlungsmethode der Wiener Paysafe Group, die in der Schweiz an Kiosken, Tankstellen und SBB-Automaten als 16-stelliger PIN-Code auf Papier oder als digitales Guthaben verkauft wird. Das Geld liegt vor der Einzahlung beim Spieler — nicht beim Casino. Kein Bankkonto, kein Kartenlimit, keine Bonitätsprüfung. Der Spieler kauft einen Code, gibt ihn im Kassenbereich des Casinos ein, und das Guthaben steht in Sekunden auf dem Spielkonto. Was den Markt für Schweizer Spieler besonders macht: paysafecard ist bei praktisch allen ESBK-lizenzierten Online-Spielbanken akzeptiert und ist damit die unauffälligste Brücke zwischen Bargeld und Online-Casino, die das Schweizer Recht erlaubt. Die Eidgenössische Spielbankenkommission listet im Jahr 2026 exakt zehn Online-Spielbanken mit Konzessionserweiterung, von denen die meisten paysafecard-Einzahlungen entgegennehmen.
So funktioniert paysafecard — vom Kauf an der Tankstelle bis zur Casino-Einzahlung
Der Ablauf ist der gleiche wie bei einer Geschenkkarte, nur digital. An der Verkaufsstelle wählt der Spieler einen Wert — typischerweise zwischen 10 und 300 Franken pro PIN — und bezahlt bar oder mit Karte. Der Code wird auf dem Kassenbon ausgedruckt oder bei Online-Kauf direkt angezeigt. Im Casino geht es dann unter «Einzahlung» auf «paysafecard», der Spieler tippt die 16 Ziffern ein, und das Casino fragt den Saldo bei paysafecard ab. Ist der Code gedeckt, wird der Betrag sofort auf dem Spielkonto gutgeschrieben. Bleibt ein Rest auf dem PIN, kann dieser für eine spätere Einzahlung verwendet oder auf ein myPaysafecard-Konto transferiert werden.
Was paysafecard von Banküberweisung und Kreditkarte unterscheidet, ist die Richtung des Geldflusses: Der Spieler bezahlt, bevor er spielt — nicht währenddessen. Das hat zwei spürbare Folgen. Erstens kann das Casino kein gespeichertes Zahlungsmittel einziehen, wenn das Spielkonto ins Minus rutscht. Zweitens ist jeder ausgegebene Franken ein vorher bewusst gekaufter Franken. Wer morgens um drei mit dem Gedanken aufwacht, «noch eine Runde», hat mit paysafecard schlicht kein Geld mehr auf der Seite.
myPaysafecard: Die drei Kontostufen und was sie für Schweizer Spieler bedeuten
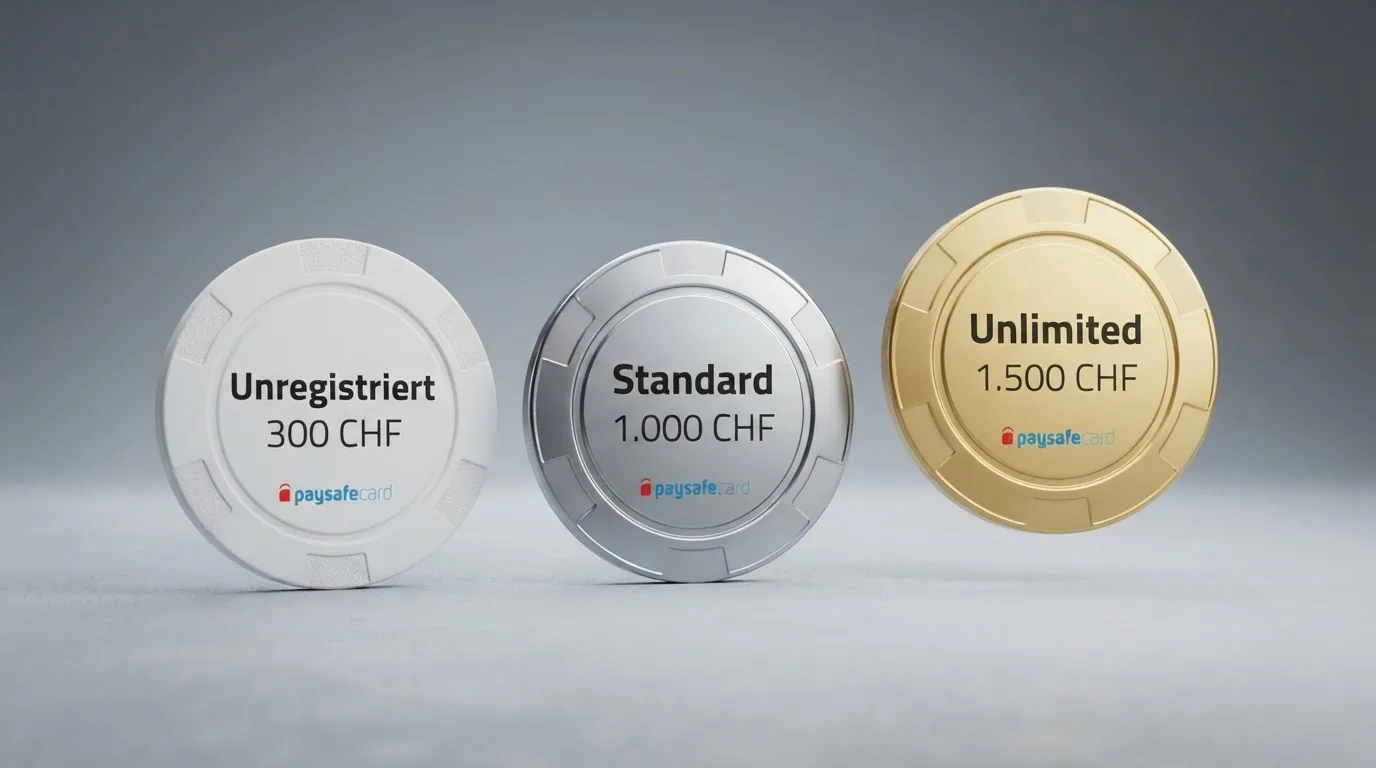
paysafecard kennt drei Status-Stufen, und sie entscheiden, wie viel pro Transaktion bewegt werden darf. Wer ohne Registrierung einfach einen PIN an der Tankstelle kauft, kann pro Einzahlung höchstens 300 Franken ins Casino bringen. Wer ein myPaysafecard-Konto mit Standard-Status eröffnet — Name, Adresse, E-Mail, Geburtsdatum — hebt die Grenze auf 1’000 Franken pro Transaktion. Erst der Unlimited-Status, der eine vollständige Identitätsprüfung per Video-Ident oder Ausweiskopie erfordert, erlaubt die Höchstgrenze von 1’500 Franken pro Buchung.
Was im Casino-Alltag zählt, ist nicht das Konto bei der Bank, sondern das Konto bei paysafecard. Wer als Schweizer Spieler den maximalen Bonus bei Jackpots.ch auslösen will — 700 Franken auf eine Einzahlung —, müsste mit dem Standard-Konto zwei Buchungen hintereinander auslösen, mit Unlimited-Status reicht eine. Die ID-Prüfung beim Upgrade ist keine Schikane: Sie ist der Mechanismus, mit dem paysafecard Geldwäscherei- und Auszahlungslimits des Schweizer Rechts erfüllt. Wer anonym bleiben will, bleibt unter 300 Franken pro Buchung.
Warum Schweizer Spieler auf paysafecard setzen — vier Vorteile, die keine Kreditkarte bietet
Der wichtigste Vorteil ist die Buchführung. Mit paysafecard ist der Geldbeutel die Obergrenze — was nicht da ist, kann nicht eingesetzt werden. Die Bank sieht keine Transaktion, der Kreditkartenrahmen wird nicht angerührt, das monatliche Budget lässt sich mit einem Blick auf den Kassenbon kontrollieren. Für Spieler, die mit klaren Limits spielen wollen, ist das ein eingebautes Sicherheitsnetz.
Der zweite Vorteil ist die Akzeptanz. Alle grossen ESBK-Casinos — Jackpots.ch, mycasino.ch, Swisscasinos.ch, Casino777.ch, Pasino.ch, 7melons, Casineo.ch — nehmen paysafecard entgegen. Spieler müssen nicht erst eine E-Wallet einrichten, eine App herunterladen oder eine sepa-Lastschrift freigeben. Ein Code an der Tanke reicht. Der dritte Vorteil ist die Geschwindigkeit: Einzahlungen werden in Sekunden gutgeschrieben, ohne Wartezeit auf eine Bankfreigabe. Der vierte: Bei den meisten Casinos ist paysafecard für den Willkommensbonus zugelassen — anders als etwa Skrill oder Neteller, die bei manchen Aktionen ausgeschlossen sind.
Warum «ohne Limit» bei paysafecard-Casinos nie ganz ohne Grenzen auskommt
Das Werbeversprechen «ohne Limit» gehört in die Schublade der Sätze, die mehr versprechen, als sie halten. Im Schweizer Markt gilt es für drei sehr unterschiedliche Ebenen, und keine davon bedeutet «unbegrenzt». Erstens hat paysafecard selbst die genannte dreistufige Transaktionspyramide. Zweitens setzt jedes ESBK-lizenzierte Casino eigene Mindest- und Höchstbeträge. Drittens verpflichtet das Geldspielgesetz die Betreiber zu einem Sozialkonzept mit Spieler-Selbstlimits, die zwar freiwillig, aber technisch verbindlich sind. Wer «ohne Limit» buchstäblich nimmt, hat den Werbetext nicht zu Ende gelesen.
| Kontostatus | Transaktionslimit | Casino-seitige Mindesteinzahlung (Beispiel) | Casino-seitige Maximalbegrenzung (Beispiel) |
|---|---|---|---|
| Unregistriert | 300 CHF | — | — |
| myPaysafecard Standard | 1’000 CHF | — | — |
| myPaysafecard Unlimited | 1’500 CHF | Pasino: 10 CHF | Pasino: keine maximale Einzahlung |
Die Tabelle zeigt, was die paysafecard-Welt von der Casino-Welt trennt: Auf der linken Seite stehen die produktseitigen Limits, die paysafecard selbst setzt; rechts die Geschäftsbedingungen des Casinos. Nur Pasino.ch dokumentiert explizit, dass keine maximale Einzahlung existiert — und gerade dort liegt die Mindesteinzahlung bei nur 10 Franken. Wer «ohne Limit» beim Wort nimmt, landet entweder bei Pasino oder bei einem Offshore-Anbieter, der zwar «ohne Limit» wirbt, aber nicht ESBK-lizenziert ist.
paysafecard vs. paysafe: Zwei Begriffe, ein System — was der Unterschied für Casino-Spieler bedeutet
In Schweizer Casino-Foren taucht «paysafe» als Sammelbegriff auf, technisch ist die Trennung einfach. «paysafecard» bezeichnet das Prepaid-Produkt — den 16-stelligen Code, den man an der Verkaufsstelle kauft. «paysafe» ist der Markenname des Wiener Unternehmens, das hinter paysafecard steht und weitere Produkte wie paysafecard Mastercard, Skrill und das Online-Konto myPaysafecard betreibt. Für den Casino-Spieler ist das vor allem dann relevant, wenn er ein myPaysafecard-Konto eröffnen will, um die 1’000-Franken- oder die 1’500-Franken-Stufe zu erreichen.
Die Konsequenz: Wer im Casino-Support nach «paysafe» fragt, bekommt meist eine Antwort zu Skrill, Mastercard oder dem Online-Konto — nicht zur eigentlichen Prepaid-Karte. Wer paysafecard-PINs kaufen will, sucht im Kassenbereich des Casinos nach «paysafecard». Der umgangssprachliche Gebrauch in der Schweiz ist «paysafe-Code», gemeint ist aber immer die paysafecard-PIN. Für die hier untersuchten Limits und Casinos ändert die Begriffsverwirrung nichts: Relevant ist das Prepaid-Produkt, nicht die Konzernmutter.
Schritt für Schritt: So zahlen Sie mit paysafecard im Schweizer Online Casino ein
- An einer Verkaufsstelle (Kiosk, Tankstelle, SBB-Automat) eine paysafecard-PIN im gewünschten Wert zwischen 10 und 300 Franken kaufen und bar oder mit Karte bezahlen.
- Beim gewählten ESBK-Casino ein Konto eröffnen, die Identitätsprüfung durchlaufen (KYC ist gesetzlich vorgeschrieben) und im Kassenbereich «paysafecard» als Einzahlungsmethode wählen.
- Den 16-stelligen Code in das Eingabefeld tippen; das Casino prüft den Saldo und schreibt den Betrag in Sekunden auf dem Spielkonto gut.
- Bei Bedarf mehrere PINs kombinieren oder auf ein myPaysafecard-Konto ausweichen, um die 1’000-Franken- oder 1’500-Franken-Stufe zu erreichen.
- Mindesteinzahlung im Casino beachten: Bei Pasino reichen 10 Franken, bei Jackpots sind für die 200 Freispiele mindestens 100 Franken nötig.
Casino-seitige Einzahlungslimits: Welche Grenzen Schweizer Online Casinos wirklich setzen
Die paysafecard-Transaktionspyramide ist das eine. Das andere ist die Geschäftsbedingung jedes Casinos. Hier wird die Datenlage dünner: Nur Pasino.ch dokumentiert paysafecard-spezifische Limits explizit — Mindesteinzahlung 10 Franken, keine maximale Einzahlung. Bei den anderen ESBK-Casinos fehlt auf den öffentlichen Zahlungsseiten eine entsprechende Auszeichnung, und die genauen Höchstbeträge lassen sich nur im eingeloggten Zustand oder im Kleingedruckten des Bonus herauslesen.
Die wichtigste Erkenntnis liegt ohnehin nicht in den Zahlen, sondern in der Struktur. Das Schweizer Geldspielgesetz schreibt keinen festen Einzahlungsdeckel vor. Stattdessen verpflichtet es lizenzierte Betreiber zu einem Sozialkonzept mit Spielerlimits, die der Spieler selbst setzen kann — Einzahlungs-, Verlust- und Zeitspielgrenzen. Damit hat die Schweiz kein «ohne Limit» und kein hartes Verbot, sondern ein drittes Modell: Limits on demand. Wer keine setzt, zahlt ohne casino-seitige Obergrenze — abgesehen von der paysafecard-Pyramide und den Regeln des Sozialkonzepts.
Dass «ohne Limit» in diesem Kontext kein leeres Versprechen ist, lässt sich am konkreten Beispiel rechnen. Bei Jackpots.ch bedeutet ein voll ausgeschöpfter Willkommensbonus von 700 Franken einen erforderlichen Umsatz von 21’000 Franken (700 Franken mal 30-fach). Wer diesen Umsatz auf einem Slot mit 96,21 Prozent RTP wie Book of Dead von Play’n GO dreht, lässt erfahrungsgemäss rund 3,79 Prozent des Einsatzes auf der Strecke. Der erwartete statistische Verlust liegt damit bei etwa 796 Franken — rechnerisch mehr, als der Bonus selbst wert ist. Das ist die Rechnung, die das Marketing verschweigt: Wer den Bonus auslöst, gewinnt ihn nicht — er trägt ein zusätzliches Verlustgeschäft in Höhe des Bonus und mehr.
Auszahlungen und paysafecard: Warum die Prepaid-Karte keine Auszahlungen empfängt — und was stattdessen funktioniert
paysafecard ist eine Einbahnstrasse. Der Code wird gekauft, das Geld fliesst ins Casino — fertig. Auszahlungen auf eine paysafecard-PIN sind technisch nicht möglich, weil die Prepaid-Logik keine eingehende Gutschrift vorsieht. Wer bei einem ESBK-Casino gewinnt, muss den Auszahlungsweg separat wählen: in aller Regel Banküberweisung auf das verifizierte Schweizer Konto.
Interwetten, das als Offshore-Beispiel oft genannt wird, akzeptiert zwar paysafecard für Einzahlungen zwischen 10 und 1’000 Franken, schliesst paysafecard aber explizit von Auszahlungen aus und schickt Gewinne per Banküberweisung. Bei den ESBK-Casinos verhält es sich nicht anders: Die Auszahlung geht zurück auf das Konto, von dem die Einzahlung kam — und das ist bei paysafecard eben keines. Für die Auszahlung muss das Casino die Bankverbindung kennen, was die KYC-Pflicht zur Voraussetzung macht. Wer mit paysafecard einzahlt und auszahlen will, sollte sich darauf einstellen, dass die Banküberweisung der einzige gangbare Weg ist.
Die 10 besten paysafecard Online Casinos der Schweiz im 2026-Vergleich
Zehn ESBK-lizenzierte Online-Spielbanken teilen sich den Schweizer Markt. Nicht jede nimmt paysafecard entgegen, nicht jede bestätigt den Willkommensbonus in vergleichbarer Form, und nicht jede lässt sich zum Redaktionsschluss vollständig dokumentieren. Die folgende Tabelle ordnet die Anbieter nach dem Datum ihrer ESBK-Konzessionserweiterung; die Detailprofile darunter gehen einzeln auf die für paysafecard-Nutzer relevanten Punkte ein.
| Online Casino | ESBK-Lizenz und Start Online-Geschäft | paysafecard akzeptiert? | Willkommensbonus | Freispiele |
|---|---|---|---|---|
| Jackpots.ch (Grand Casino Baden) | 05.07.2019 | Ja | 100 % bis CHF 700 (Gesamtpaket bis CHF 2’200) | 200 (ab CHF 100 Einzahlung) |
| Swiss Casinos (Casino Pfäffikon) | 02.09.2019 | Ja | 100 % bis CHF 300 (1.) + 100 % bis CHF 100 (2.) | 100 (2. Einzahlung) + 50 gratis nach Verifizierung |
| Pasino.ch (Casino Meyrin) | 16.11.2020 | Ja, min. CHF 10, kein Max. | 100 % bis CHF 500 | 350 in 6 Raten |
| Casino777 (Casino Davos) | 09.09.2019 | Ja | bis CHF 777 | 100 |
| 7Melons (Grand Casino Bern) | 15.09.2020 | Ja | 100 % bis CHF 1’007 | — |
| Casineo (Casino Locarno) | 2026 | Ja | 100 % bis CHF 500 | 250 (ab CHF 80 Einzahlung) |
| StarVegas (Casino Interlaken) | 24.02.2020 | Nicht bestätigt | bis CHF 900 | Nicht bestätigt |
| Admiral (Casino Mendrisio) | Juli 2025 | Nicht bestätigt | Nicht bestätigt | Nicht bestätigt |
| Swiss4Win (Casino Lugano) | — | Nicht bestätigt | Nicht bestätigt | Nicht bestätigt |
| GAMRFIRST (Casino Barrière Montreux) | — | Nicht bestätigt | Nicht bestätigt | Nicht bestätigt |
Drei Zeilen der Tabelle sind absichtlich kurz. StarVegas.ch, Admiral.ch, Swiss4Win.ch und GAMRFIRST.ch sind ESBK-lizenziert, aber paysafecard, Bonusdetails und Freispiele waren zum Redaktionsschluss nicht bestätigt. Das gehört zur Wahrheit über den Schweizer Markt: Eine ESBK-Lizenz ist die Grundbedingung, aber sie sagt nichts über die Zahlungsmethoden oder die Bonusstruktur eines Anbieters.
Vergleichskriterien: Worauf es bei einem paysafecard-Casino in der Schweiz wirklich ankommt
Vier Säulen tragen das Ranking. Die erste ist die Lizenz: Nur eine ESBK-Konzessionserweiterung bedeutet, dass das Casino in der Schweiz legal Online-Glücksspiel anbieten darf. Alle zehn hier verglichenen Anbieter erfüllen diese Bedingung — wer offshore spielt, ist hier nicht gemeint. Die zweite Säule ist die paysafecard-Akzeptanz. Die Werbung spricht von «Paysafecard-Casinos», die Realität ist, dass nur sechs der zehn Anbieter die Zahlungsmethode bestätigen. Die dritte Säule ist die Bonus-Höhe: Hier reicht die Spanne von 300 Franken bei Swiss Casinos bis 1’007 Franken bei 7Melons — der Unterschied zwischen beiden ist Faktor 3, und der Blick auf die Prozentzahl allein reicht nicht.
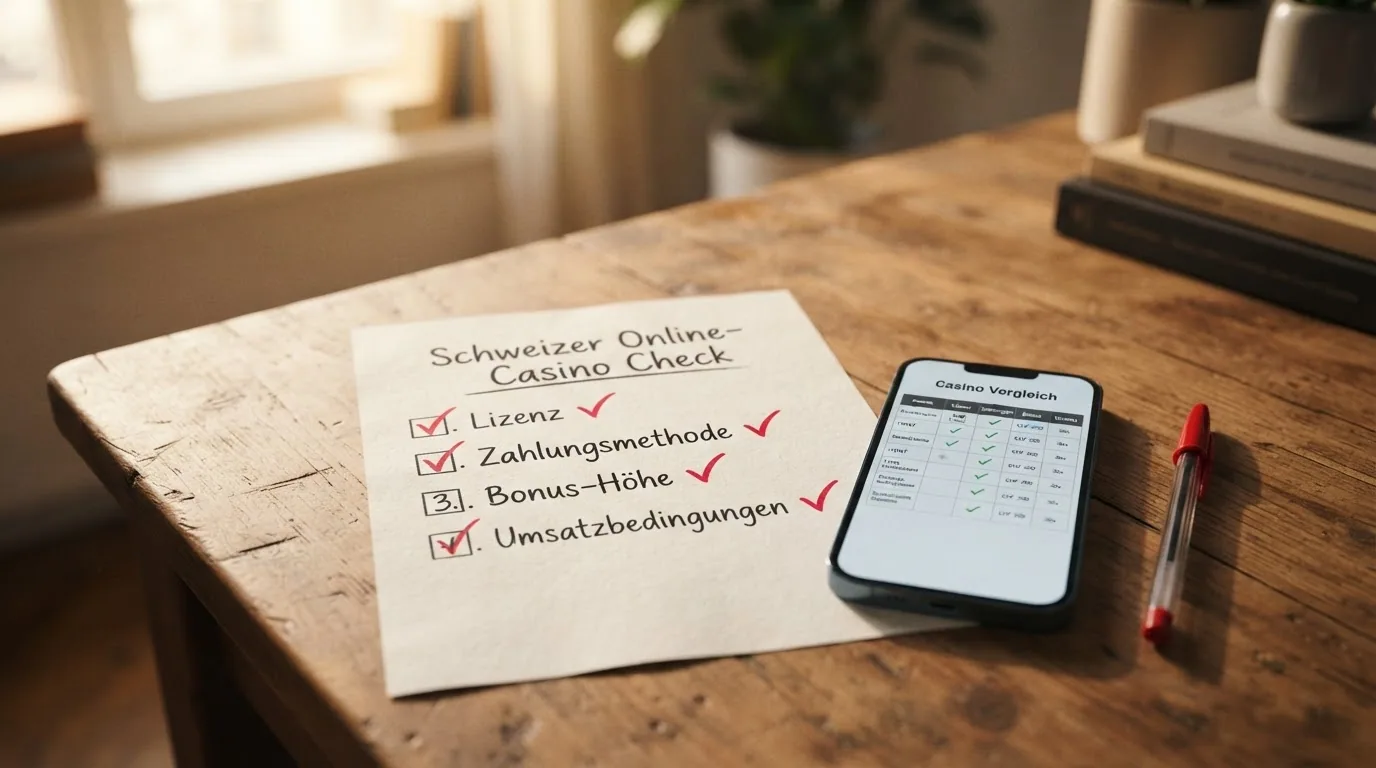
Die vierte Säule sind die Bonus-Konditionen, und sie entscheidet, was ein Bonus wirklich wert ist. 30-fache Umsatzbedingungen bei Jackpots, 15-fache bei Pasino, ein Maximaleinsatz von 300 Franken pro Spielrunde mit Bonusgeld bei 7Melons, eine maximale Auszahlung von 250’000 Franken aus Bonusgeldern ebenfalls bei 7Melons. Wer nur die Prozentzahl liest, sieht die halbe Wahrheit; wer die Umsatzbedingungen und Maximaleinsätze übersieht, sieht gar keine. Das Schweizer Modell macht diese Bedingungen transparenter als viele Offshore-Märkte, weil die Sozialkonzepte der Betreiber eine klare Kommunikation verlangen — was nicht heisst, dass die Kommunikation immer einfach zu finden ist.
Jackpots — der Pionier mit dem grössten Willkommenspaket unter den paysafecard-Casinos
Jackpots.ch ist das älteste Schweizer Online-Casino mit ESBK-Bewilligung — Online-Geschäft seit dem 5. Juli 2019 — und bietet das umfangreichste Bonus-Paket im Vergleich. Auf die erste Einzahlung gibt es 100 Prozent bis 700 Franken plus 200 Freispiele, das Gesamtpaket über mehrere Stufen erreicht bis 2’200 Franken. Die 200 Freispiele werden ab einer Einzahlung von 100 Franken freigeschaltet und sind an Slots wie 15 Coins, Mighty Wild Panther, Burning Sun, 25 Coins und Book of Faith gebunden.
Die Kehrseite steht im Kleingedruckten. Der Bonus muss 30-fach umgesetzt werden, und das innerhalb von 30 Tagen. Bei einem voll ausgeschöpften 700-Franken-Bonus bedeutet das 21’000 Franken Pflichtumsatz — eine Zahl, die ahnen lässt, warum selbst ehrgeizige Spieler den Bonus selten vollständig durchspielen. Immerhin: Die 200 Freispiele unterliegen keinen Umsatzbedingungen, was sie zu einem fairen Bestandteil des Pakets macht. Wer die paysafecard-Standard-Stufe nutzt, muss den 700-Franken-Bonus in zwei 1’000-Franken-Transaktionen aufteilen — bei Unlimited-Status reicht eine Buchung.
Pasino — das einzige geprüfte ESBK-Casino ohne maximale paysafecard-Einzahlung
Pasino.ch ist die Ausnahme im Schweizer Markt: Das Haus dokumentiert paysafecard-Einzahlungen mit einer Mindestsumme von 10 Franken und ohne maximale Obergrenze. Wer «ohne Limit» wirklich sucht — im Sinne unbegrenzter casino-seitiger Einzahlungen —, landet hier. Der Willkommensbonus bringt 100 Prozent bis 500 Franken plus 350 Freispiele, die in sechs Raten gutgeschrieben werden (50 sofort, 50 nach 7, 14, 21 und 28 Tagen, 100 nach 35 Tagen plus Verifizierung).
Die Bonus-Konditionen sind die fairsten im Vergleich: 15-fache Umsatzbedingungen auf den Bonusbetrag, 30 Tage Gültigkeit. Wer mit einem 500-Franken-Bonus spielt, muss 7’500 Franken umsetzen — weniger als die Hälfte des Pflichtumsatzes bei Jackpots. Für paysafecard-Nutzer ist Pasino die logische Wahl, wenn die Obergrenze das entscheidende Kriterium ist. Einzahlung ab 10 Franken, keine Deckelung, faire Umsatzbedingungen — Pasino ist die Adresse für paysafecard-Spieler, die «ohne Limit» wörtlich nehmen.
Swiss Casinos — Freispiele ohne Einzahlung nach Konto-Verifizierung
Swiss Casinos (Online-Geschäft seit dem 2. September 2019) ist das einzige ESBK-Casino im Vergleich, das gratis Freispiele vor der ersten Einzahlung anbietet. 50 Freispiele gibt es nach der Konto-Verifizierung, ganz ohne Einlage. Dazu kommen auf die erste Einzahlung 100 Prozent bis 300 Franken, auf die zweite Einzahlung 100 Prozent bis 100 Franken plus 100 Freispiele.
Die Aufteilung des Bonus auf zwei Einzahlungen ist kein Zufall: Sie verlängert die Spielerbindung und zwingt zu zwei paysafecard-Transaktionen. Für den Spieler, der mit der 300-Franken-Stufe spielt, reicht eine myPaysafecard-Standard-Buchung; wer beide Stufen ausnutzen will, kommt mit einer zweiten Transaktion aus. Wer keine Einzahlung machen, aber trotzdem spielen will, bekommt hier die einzige echte «gratis»-Option im Feld — wenn auch nur in Form von Freispielen, nicht in Form von Bargeld.
Casino777 — solides Rundum-Paket mit bewährter paysafecard-Akzeptanz
Casino777.ch (Casino Davos) ist seit dem 9. September 2019 als Online-Casino lizenziert und bringt ein Willkommenspaket von bis zu 777 Franken plus 100 Freispiele. Das klingt nach «Jackpot», ist aber keiner — es ist ein solider Standard-Bonus, der in der Schweizer Casino-Landschaft nicht weiter auffällt. Das Casino ist eine der ersten Adressen, die paysafecard bestätigt haben, und gehört damit zum Kreis der Anbieter, bei denen die Einzahlung reibungslos funktioniert.
Was Casino777 fehlt, ist die Transparenz bei den Umsatzbedingungen. Der Bonus wird auf der Website prominent beworben, die genauen Konditionen — Wagering, Zeitfenster, erlaubte Spiele — sind zum Redaktionsschluss nicht in der Kürze dokumentiert, die ein Jackpots.ch oder Pasino.ch liefern. Wer einen unkomplizierten, dokumentierten Standard-Bonus sucht, ist mit Casino777 nicht falsch bedient — wer wissen will, was der Bonus wirklich kostet, muss nachfragen.
7Melons — höchster prozentualer Bonus, aber CHF-300-Maximaleinsatz bei Bonusgeld beachten
7Melons.ch (Grand Casino Bern) bietet 100 Prozent bis 1’007 Franken — den höchsten Match-Bonus im Vergleich. Was nach einem klaren Spitzenreiter klingt, hat zwei Haken, die auf der Website stehen und leicht übersehen werden. Erstens: Der maximale Einsatz pro Spielrunde mit Bonusgeld beträgt 300 Franken. Zweitens: Aus Bonusgeldern maximal 250’000 Franken auszahlbar.
Diese beiden Limits verändern die Rechnung. Wer mit dem vollen 1’007-Franken-Bonus spielt und an einem Tisch mit Maximaleinsatz 300 Franken sitzt, kann nicht den optimalen Slot-Einsatz nutzen — sondern muss disziplinierter setzen. Der Cashout-Cap von 250’000 Franken ist für die meisten Spieler irrelevant, weil die durchschnittliche Auszahlung aus 1’007 Franken Bonus und 30-fachem Umsatz deutlich darunter liegt. 7Melons ist das Casino für Spieler mit Geduld und Disziplin — der höchste Bonus zahlt sich nur aus, wer die Maximaleinsatz-Regel auch bei Hochgewinn-Slots einhält.
Casineo — der Neuling mit 250 Freispielen ab 80 CHF Einzahlung
Casineo.ch (Casino Locarno) hat die ESBK-Bewilligung im Jahr 2026 erhalten und ist damit der jüngste Schweizer Online-Anbieter im Vergleich. Auf die erste Einzahlung gibt es 100 Prozent bis 500 Franken plus 250 Freispiele — Letztere werden ab einer Mindesteinzahlung von 80 Franken freigeschaltet. Die Kombination aus relativ niedriger Einstiegsschwelle und grosszügigem Freispiel-Paket macht Casineo für vorsichtige Spieler interessant, die nicht 100 oder mehr Franken auf einmal riskieren wollen.
Was fehlt, ist die Historie. Casineo hat noch keine zweijährige Betriebsphase in der Schweiz absolviert, und die Erfahrungswerte zu Auszahlungsdauer, Bonusabwicklung und Kundendienst sind entsprechend dünn. Für Spieler, die mit paysafecard einzahlen, zählt zuerst die Akzeptanz — und die ist bestätigt. Casineo ist die Wette auf einen Neuanfang — die Konditionen lesen sich gut, der Beweis steht noch aus.
StarVegas — bis 900 CHF Bonus, paysafecard-Annahme noch unbestätigt
StarVegas.ch (Casino Interlaken) wirbt auf der eigenen Homepage mit einem Willkommensbonus von bis zu 900 Franken, der zu den grösseren im Feld gehört. Was auf der Bonus-Seite fehlt, ist die paysafecard-Bestätigung: Zum Redaktionsschluss war nicht öffentlich dokumentiert, ob das Casino paysafecard-Einzahlungen annimmt. Die ESBK-Lizenz besteht seit dem 24. Februar 2020.
Wer bei StarVegas spielen will, muss vor der Registrierung selbst prüfen, ob paysafecard im Kassenbereich auftaucht — und falls nicht, eine alternative Zahlungsmethode wählen. Die Bonus-Höhe von 900 Franken ist nicht uninteressant, aber ohne dokumentierte paysafecard-Akzeptanz kein Vergleichsargument für diese Seite. Ein hohes Bonus-Versprechen, das die Hälfte der relevanten Frage offenlässt — StarVegas verlangt vom Spieler Eigenrecherche.
Admiral — Novomatic-Spiele und ESBK-Lizenz, paysafecard-Status noch offen
Admiral.ch (Casino Mendrisio) hat die ESBK-Bewilligung im Juli 2025 erhalten und ist damit der zweitjüngste Anbieter im Feld. Die Spielbibliothek wird von Novomatic gespeist — Book of Ra, Lucky Lady’s Charm, Sizzling Hot — was Admiral für Spieler interessant macht, die klassische Automaten mit österreichischer Prägung suchen. Der Willkommensbonus, die Freispiel-Anzahl und die paysafecard-Akzeptanz waren zum Redaktionsschluss nicht bestätigt.
Admiral gehört damit in die Kategorie «lizenziert, aber lückenhaft dokumentiert». Wer auf Novomatic-Slots Wert legt, kommt an Admiral kaum vorbei — der Anbieter ist eine der wenigen ESBK-Quellen für diese Spielefamilie. Wer mit paysafecard einzahlen will, sollte vor der Registrierung im Kassenbereich nachsehen. Admiral ist eine Adresse für Novomatic-Fans, nicht für Spieler, die ihre Zahlungsmethode schon kennen.
Swiss4Win — Casino Lugano mit unbestätigter paysafecard-Akzeptanz
Swiss4Win.ch (Casino Lugano) gehört zu den ESBK-lizenzierten Anbietern, deren Online-Angebot sich erst in der Konsolidierungsphase befindet. Bonusdetails, Freispiele und die paysafecard-Akzeptanz sind auf der Website zum Redaktionsschluss nicht dokumentiert. Das ESBK-Register bestätigt die Konzessionserweiterung, mehr lässt sich auf der öffentlichen Seite nicht ableiten.
Für Spieler, die mit paysafecard einzahlen wollen, ist Swiss4Win damit keine dokumentierte Option. Die ESBK-Lizenz bleibt relevant — wer sich registriert, spielt im legalen Rahmen — aber die für paysafecard-Nutzer entscheidenden Fragen sind offen. Swiss4Win ist ein lizenziertes Casino mit dünner Datenlage — eine Registrierung verlangt Eigeninitiative.
GAMRFIRST — Casino Barrière Montreux, paysafecard-Annahme unklar
GAMRFIRST.ch (Casino Barrière Montreux) ist die Online-Plattform der Barrière-Gruppe am Genfersee. Die ESBK-Konzessionserweiterung ist im Register eingetragen, aber weder die paysafecard-Akzeptanz noch der Willkommensbonus oder die Freispiele sind zum Redaktionsschluss öffentlich bestätigt. Das Angebot wirkt wie ein Übergangszustand zwischen Landcasino und vollständigem Online-Auftritt.
Wer den Namen Barrière schätzt — die Gruppe betreibt Spielbanken in mehreren europäischen Ländern —, findet hier einen lizenzierten Anbieter mit Aussicht auf weiteres Angebot. Wer mit paysafecard einzahlen will, muss selbst nachsehen. GAMRFIRST ist ein Versprechen auf mehr, kein dokumentiertes paysafecard-Casino — bis die Akzeptanz bestätigt ist, bleibt das Angebot eine Baustelle.
Online Casino mit paysafecard in der Schweiz: Was das Geldspielgesetz erlaubt — und welche Risiken Sie kennen müssen
Das Schweizer Geldspielgesetz (BGS) ist seit dem 1. Januar 2019 in Kraft und ordnet den Casino-Markt neu. Wer in der Schweiz Online-Glücksspiel anbieten will, braucht eine Konzessionserweiterung der Eidgenössischen Spielbankenkommission (ESBK) — und die bekommt nur, wer bereits eine landbasierte Spielbanklizenz hat. Damit gibt es in der Schweiz kein «reines» Online-Casino ohne Bodenstation; jedes ESBK-lizenzierte Online-Angebot hängt an einem Grand Casino oder einer regionalen Spielbank. Wer ohne diese Lizenz spielt, bewegt sich ausserhalb des Gesetzes.
Die ESBK und das Geldspielgesetz: Wer in der Schweiz Online-Glücksspiel kontrolliert
Die Schweiz hat zwei Aufsichtsbehörden, die sich die Glücksspielaufsicht teilen. Die ESBK ist für Spielbanken zuständig — also für Casinos im landbasierten Sinn und für deren Online-Erweiterungen. Die Gespa (Interkantonale Geldspielaufsicht) ist für Lotterien und Sportwetten zuständig. Für den Online-Casino-Spieler ist immer die ESBK die zuständige Stelle; eine Lotto- oder Wettlizenz hilft hier nicht. Die Konzessionen für den Zeitraum 2025 bis 2044 wurden am 29. November 2023 vom Bundesrat vergeben, wobei zwölf Casinos eine Online-Bewilligung erhielten.
Die Architektur des Schweizer Modells ist bewusst restriktiv. Ein neues Casino kann nicht einfach online gehen, weil der Markt lukrativ erscheint — es muss erst physisch gebaut, eine Spielbanklizenz erworben und dann um die Online-Erweiterung angesucht haben. Das schafft eine kleine, überschaubare Anbieterliste und erklärt, warum die Schweiz auch im Jahr 2026 nur zehn ESBK-lizenzierte Online-Casinos zählt — und nicht, wie andere Märkte, hunderte.
Zahlungsmethoden im Schweizer Recht: Warum paysafecard ein legaler Einzahlungsweg ist — und was das Gesetz nicht regelt
paysafecard ist im Schweizer Online-Glücksspiel eine zugelassene Zahlungsmethode, solange das Casino eine ESBK-Bewilligung hat. Das Geldspielgesetz selbst regelt Zahlungsmittel nicht abschliessend — es verlangt, dass lizenzierte Betreiber die Sorgfaltspflichten des Geldwäschereigesetzes (GwG) einhalten. Das bedeutet: KYC-Pflicht, Identitätsprüfung, keine anonymen Echtgeld-Transaktionen. Wer mit paysafecard einzahlt, muss den Code erwerben, sich aber anschliessend beim Casino legitimieren.
Was das Gesetz nicht vorschreibt, ist eine maximale Einzahlungsobergrenze. Das unterscheidet die Schweiz von Märkten wie Deutschland, wo seit 2021 ein monatliches Einzahlungslimit von 1’000 Euro pro Spieler gilt. Stattdessen setzt das BGS auf das Sozialkonzept: Der Betreiber muss Einzahlungs-, Verlust- und Zeitlimits anbieten, die der Spieler selbst setzen kann. Wer keine setzt, spielt ohne harten Deckel — abgesehen von der paysafecard-Pyramide und der Zahlungsmethoden-Logik. Krypto-Einzahlungen sind bei ESBK-Casinos praktisch nicht angeboten; ein Krypto-Casino mit Schweizer Zielgruppe ist offshore, nicht lizenziert.
Spielerschutz-Instrumente: Was Ihnen ein lizenziertes Schweizer Casino bieten muss
Das Sozialkonzept ist das Kernstück des Schweizer Spielerschutzes. Jeder ESBK-lizenzierte Betreiber muss ein dokumentiertes Konzept vorlegen, das Früherkennung, Limits, Selbstsperren und Schulungen des Personals umfasst. Der Spieler hat das Recht, eigene Einzahlungs-, Verlust- und Zeitlimits zu setzen, die das Casino technisch durchsetzt. Wer ein Limit setzt, kann es nur mit Wartefrist wieder erhöhen — ein Mechanismus, der Spontanentscheidungen bremst.
Hinzu kommt die landesweite Spielsperre, die seit dem 7. Januar 2025 auch für Liechtenstein gilt. Eine Sperre wird bei der zuständigen Spielbank beantragt und gilt automatisch für alle lizenzierten Anbieter. Die Aufhebung ist frühestens nach drei Monaten möglich, und nur wenn der Grund für die Sperre entfällt. Im Jahr 2025 haben die Schweizer Spielbanken 16’429 Spielsperren neu ausgesprochen, rund 80 Prozent davon durch Online-Casinos, 49 Prozent der gesperrten Personen zwischen 18 und 30 Jahren alt. Wer sich selbst sperren lassen will, wendet sich an ein beliebiges ESBK-Casino.
Ergänzt wird das Schutzsystem durch die Sperrliste für nicht bewilligte Online-Spiele. Die ESBK führt eine Liste von fast 3’000 Domains, die in den Schweizer Sperrlisten-Publikationen im Bundesblatt erscheinen. Internetanbieter müssen die DNS-Sperren innerhalb von fünf Arbeitstagen umsetzen (Art. 86 BGS). Die Sperre ist nicht absolut — VPN-Nutzung und DNS-Umgehungen sind möglich —, aber sie signalisiert, dass die Schweiz den Schutz des legalen Marktes ernst nimmt.
Offshore-Casinos und paysafecard: Warum «ohne Limit»-Werbung aus dem Ausland ein gefährliches Versprechen ist
Offshore-Anbieter werben aggressiv mit «ohne Limit», weil sie keiner Schweizer Aufsicht unterliegen. Bet365 und Interwetten, die in der Schweiz nennenswerte Marktanteile haben, akzeptieren beide paysafecard — Interwetten zwischen 10 und 1’000 Franken, Bet365 nach eigenen Hilfeseiten ebenfalls —, sind aber nicht ESBK-lizenziert und stehen auf der Sperrliste. Das bedeutet: Der Schweizer Internetanbieter blockiert den Zugang, der Betreiber sitzt im Ausland, und im Streitfall hat der Spieler keinen Schweizer Ansprechpartner.
Die «ohne Limit»-Werbung der Offshore-Anbieter verschweigt vier Punkte. Erstens: Es gibt keine Schweizer Spielsperre, die greift, weil der Spieler nicht im Sperrregister ist. Zweitens: Gewinne sind vom ersten Franken an voll steuerpflichtig, anders als bei ESBK-Casinos (siehe unten). Drittens: Wer auf eine unklare Geschäftsbedingung stösst, hat keinen Weg zur ESBK oder zur Schweizer Schlichtungsstelle. Viertens: Die DNS-Sperre kann umgangen werden, ändert aber nichts an der Rechtslage — der Spieler bewegt sich ausserhalb des Schweizer Glücksspielrechts und nimmt das Risiko selbst in Kauf.
Steuern auf Casino-Gewinne: Wann der Fiskus in der Schweiz zugreift — und wann nicht
Die steuerliche Trennlinie ist klar. Gewinne aus Schweizer lizenzierten Online-Casinos sind bis zum Schwellenwert von rund 1,07 Millionen Franken steuerfrei (Art. 24 lit. ibis DBG, für 2026 indexiert). Wer darüber hinaus gewinnt, zahlt 35 Prozent Verrechnungssteuer auf den Überschuss. Landbasierte Casino-Gewinne sind vollständig steuerfrei (Art. 24 lit. i DBG). Für den normalen Spieler, der gelegentlich ein paar hundert Franken gewinnt, ist die Sache damit erledigt: Der Gewinn ist steuerfrei.
Ganz anders bei Offshore-Casinos. Gewinne aus nicht bewilligten Anbietern sind vom ersten Franken an voll steuerpflichtig und müssen in der Steuererklärung als übriges Einkommen deklariert werden. Wer bei einem Offshore-Anbieter 5’000 Franken auszahlt und das nicht deklariert, begeht eine Steuerhinterziehung. Die Frage, ob das jemand bemerkt, steht auf einem anderen Blatt — der ESBK-Block und die fehlende Meldepflicht beim heimischen Fiskus ändern nichts an der Rechtslage. Wer mit «ohne Limit»-Offshore-Casinos spielt, gewinnt am Ende oft weniger als gedacht — und muss vom ersten Franken an Steuern zahlen, was bei ESBK-Casinos bis 1,07 Millionen Franken entfällt. Bei individuellen Steuerfragen empfiehlt sich die Beratung durch eine Schweizer Steuerfachperson.
Trotz «ohne Limit» verantwortungsvoll spielen: So schützen Schweizer Spielerschutz-Tools Ihr Budget
Rund 7 Prozent der jungen Erwachsenen in der Schweiz spielen problematisch um Geld. Im Jahr 2024 haben Spielende bei legalen Schweizer Anbietern 2’148,2 Millionen Franken Bruttospielertrag verloren, davon 898 Millionen Franken allein bei landbasierten und Online-Casinos. Das sind keine abstrakten Zahlen — das sind Menschen, die mehr Geld in Casinos lassen, als sie sich leisten können. Wer mit paysafecard spielt, hat ein eingebautes Budget-Werkzeug; wer es nicht nutzt, spielt ohne Sicherheitsnetz.
Das Schweizer Spielerschutz-Netzwerk: Wer hilft, wenn Spielen zum Problem wird
Die zentrale Anlaufstelle ist die Helpline 0800 040 080, betrieben vom interkantonalen Dachverband «Spielen ohne Sucht». Sie ist kostenlos, 24 Stunden erreichbar und anonym — wer anruft, muss seinen Namen nicht nennen. Wer lieber online Hilfe sucht, findet auf sos-spielsucht.ch ein kostenloses und anonymes Beratungsangebot sowie einen Selbsttest, der auf den NODS/DSM-IV-Kriterien beruht und rund zehn Minuten dauert.
Hinzu kommen die kantonalen Beratungsstellen, die auf sos-spielsucht.ch gelistet sind. Wer in einem Kanton wohnt, hat in der Regel eine Anlaufstelle in der Nähe — von Basel bis Lugano, von Genf bis Chur. Sucht Schweiz, die nationale Fachorganisation, ergänzt das Netzwerk mit Präventionsprojekten und Forschung. Wer das Gefühl hat, dass Spielen zur Belastung wird, muss nicht warten, bis ein Problem eskaliert: Ein Anruf bei der Helpline kostet nichts und verpflichtet zu nichts.
Spielsperre, Einzahlungslimits und Sozialkonzept: Die drei Schutzsäulen im Schweizer Online Casino
Die Spielsperre ist die härteste Stufe. Wer sich selbst sperren lässt, kann bei keinem ESBK-Casino und keiner grossen Lotterie mehr spielen. Die Sperre wird bei der zuständigen Spielbank beantragt, gilt sofort, und kann frühestens nach drei Monaten aufgehoben werden — und nur, wenn der Grund entfallen ist. Die Sperre ist nicht optional: Wer einmal gesperrt ist, kommt nicht ohne weiteres zurück ins Casino. Im Jahr 2025 wurden 16’429 Spielsperren neu ausgesprochen, 80 Prozent davon durch Online-Casinos, 49 Prozent der gesperrten Personen zwischen 18 und 30 Jahren alt.
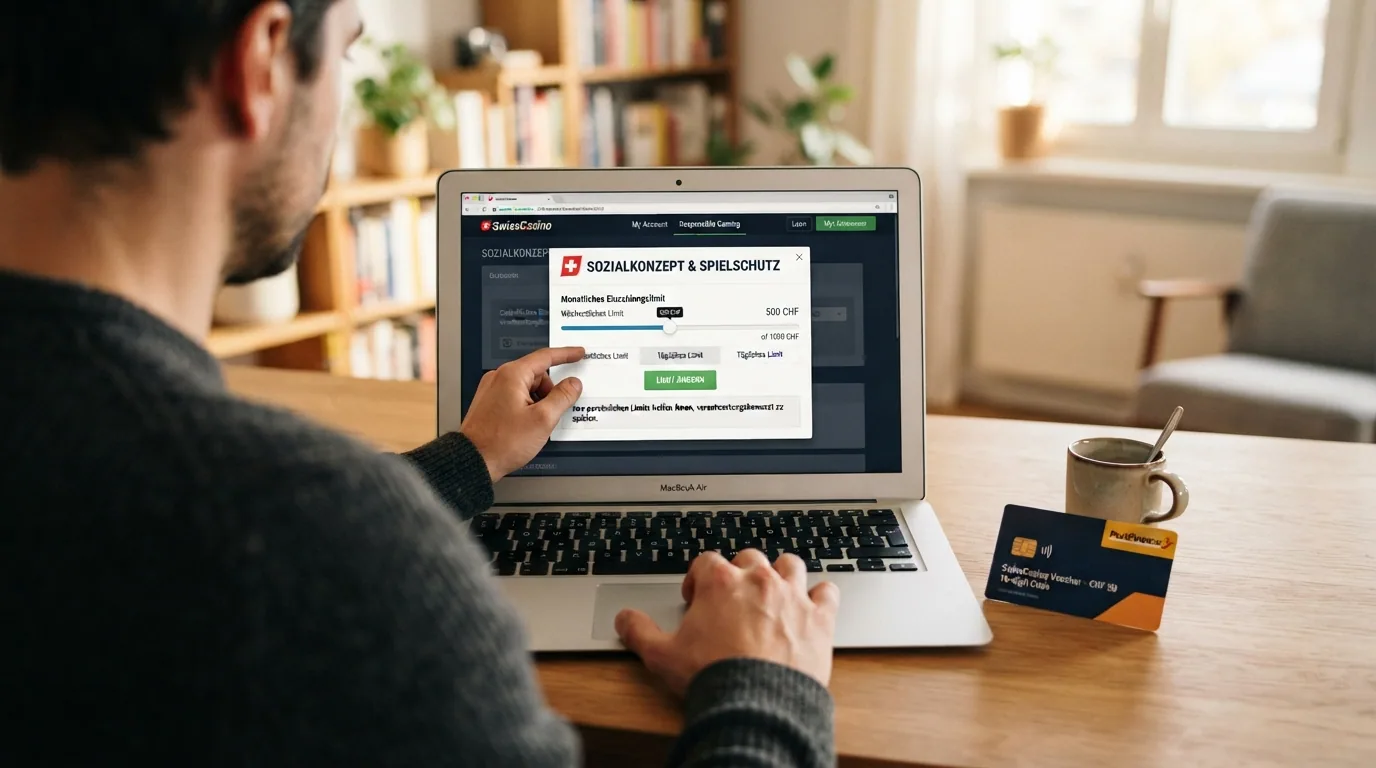
Die zweite Säule sind die Einzahlungs-, Verlust- und Zeitlimits, die jedes ESBK-Casino im Rahmen seines Sozialkonzepts anbieten muss. Der Spieler kann sie selbst setzen — täglich, wöchentlich, monatlich — und sie werden technisch durchgesetzt. Eine Erhöhung ist nur mit Wartefrist möglich, typischerweise sieben Tage. Die dritte Säule ist das Sozialkonzept selbst: Der Betreiber muss Früherkennung leisten, verdächtiges Spielverhalten beobachten und eingreifen, wenn ein Spieler Anzeichen problematischen Verhaltens zeigt. Finanziert wird das System durch eine 0,5-Prozent-Abgabe auf den Bruttospieleinkommen der Grossspiele, die in die Prävention fliesst. Wer eines der drei Instrumente konsequent nutzt, hat im Schweizer System mehr Sicherheit als in jedem Offshore-Markt.
«Ohne Limit» spielen und trotzdem die Kontrolle behalten: Praktische Strategien für paysafecard-Nutzer
paysafecard hat einen eingebauten Vorteil, den viele Spieler unterschätzen: Das Guthaben endet beim gekauften PIN. Wer morgens 50 Franken aufgeladen hat, kann nicht mittags «aus Spass» 200 Franken nachladen, ohne vorher an die Tankstelle oder den Kiosk zu gehen. Diese kleine Reibung ist der wirksamste Budgetschutz, den es gibt — wer sie nicht nutzt, verschenkt sie.
Drei Strategien verbinden die paysafecard-Logik mit den Schweizer Spielerschutz-Tools. Erstens: Vor der ersten Einzahlung im Casino eigene Einzahlungs- und Zeitlimits setzen — auch wenn man glaubt, sie nicht zu brauchen. Zweitens: Die paysafecard-PINs bewusst klein halten (10, 20, 50 Franken), statt mit einem 300-Franken-PIN «auf Reserve» zu spielen. Drittens: Bei Warnsignalen — Spielen über das geplante Limit, Jagen von Verlusten, gedankliches Kreisen um das nächste Spiel — die Helpline 0800 040 080 anrufen oder den Selbsttest auf sos-spielsucht.ch machen. Die Helpline ist kostenlos und anonym; sie zu nutzen, ist kein Eingeständnis, sondern eine Vorsichtsnahme.
So haben wir die paysafecard Casinos bewertet: Unsere Vergleichskriterien im Detail
Die Vergleichsbasis bildet das ESBK-Register der Online-Spielbanken, abgefragt am 17. März 2026. Alle zehn Anbieter wurden auf ihre ESBK-Konzession, ihr Startdatum im Online-Geschäft und ihre Zahlungsmethoden-Akzeptanz geprüft. Die paysafecard-Akzeptanz wurde durch direkte Prüfung der Casino-Websites verifiziert oder — wenn keine eindeutige Bestätigung gefunden wurde — als «nicht bestätigt» markiert.
Die Bonus-Daten stammen direkt von den Betreiber-Websites und wurden zum Redaktionsschluss erhoben. Umsatzbedingungen, Gültigkeitsdauer, Maximaleinsätze und Auszahlungscaps wurden den Bonus-AGB entnommen. Für Anbieter mit lückenhafter Dokumentation (Admiral, Swiss4Win, GAMRFIRST, teils StarVegas) wurde der Stand der verfügbaren Information übernommen, ohne die Lücken durch eigene Recherche zu füllen. Wer ein Bonus-Angebot prüft, sollte immer die aktuelle AGB-Version lesen — Bonuskonditionen ändern sich schneller als die ESBK-Liste.
Es wurden keine Gewichtungen oder Scoring-Modelle verwendet. Das Ranking folgt der Reihenfolge der ESBK-Konzessionserweiterungen. Die Profiltexte sind redaktionell, nicht algorithmisch — sie geben die Profile wieder, die paysafecard-Spieler bei der Anbieterwahl typischerweise prüfen.
Ihr Weg zum passenden paysafecard Casino: So treffen Sie die richtige Wahl für Ihr Spiel
Drei Punkte entscheiden, ob ein Schweizer Spieler mit paysafecard gut aufgehoben ist. Der erste ist die Lizenz: Nur ESBK-lizenzierte Anbieter sind in der Schweiz legal, und alle in diesem Vergleich genannten Marken erfüllen diese Bedingung. Wer bei einem nicht gelisteten Anbieter spielt, bewegt sich ausserhalb des Gesetzes und verzichtet auf den Schutz des Schweizer Spielerschutz-Systems.
Der zweite Punkt ist die paysafecard-Akzeptanz. Wer mit paysafecard einzahlen will, sollte vor der Registrierung prüfen, ob die Zahlungsmethode im Kassenbereich auftaucht. Vier der zehn ESBK-Anbieter haben die Akzeptanz zum Redaktionsschluss nicht öffentlich dokumentiert — eine kurze Eigenrecherche spart Zeit und Fehlbuchungen. Der dritte Punkt sind die Bonus-Konditionen: Wer nur die Prozentzahl liest, sieht die halbe Wahrheit. Umsatzbedingungen, Maximaleinsätze pro Runde und Auszahlungscaps entscheiden, was ein Bonus wirklich wert ist. Bei Jackpots.ch bedeutet ein 700-Franken-Bonus 21’000 Franken Pflichtumsatz; bei Pasino.ch sind es für 500 Franken nur 7’500 Franken. Die Spanne ist gross.
Vor der ersten Einzahlung sollten zwei Dinge festgelegt werden: ein Einzahlungslimit im Sozialkonzept des Casinos und ein klares Monatsbudget für paysafecard-PINs. Wer beide Werte bewusst setzt, hat im Schweizer System mehr Kontrolle als in jedem ausländischen Markt — und kann «ohne Limit» als das lesen, was es im legalen Markt tatsächlich ist: ein Marketing-Versprechen mit klar gezogenen Schranken.
Häufig gestellte Fragen zu paysafecard-Casinos in der Schweiz
Ist paysafecard in Schweizer Online Casinos als Einzahlungsmethode erlaubt?
Ja, paysafecard ist bei allen ESBK-lizenzierten Online-Casinos eine zugelassene Einzahlungsmethode. Die ESBK schreibt keine spezifische Zahlungsmethoden-Pflicht vor, verlangt aber die Einhaltung der Geldwäschereipflichten. In der Praxis bedeutet das: KYC-Prüfung beim Casino, keine anonymen Echtgeld-Transaktionen. Wer ohne Identitätsprüfung spielen will, ist bei einem ESBK-Casino falsch. Bei Offshore-Anbietern ist paysafecard ebenfalls akzeptiert, aber dort fehlt die Schweizer Bewilligung.
Kann ich mit paysafecard auch Gewinne vom Casino auszahlen lassen?
Nein, paysafecard ist eine reine Einzahlungsmethode und nimmt keine Gutschriften entgegen. Wer bei einem ESBK-Casino gewinnt, muss den Auszahlungsweg separat wählen — in der Regel Banküberweisung auf das verifizierte Schweizer Konto. Das ist auch bei Offshore-Anbietern wie Interwetten so, die paysafecard nur für Einzahlungen zwischen 10 und 1’000 Franken akzeptieren, Gewinne aber per Banküberweisung zurückzahlen.
Erhalte ich einen Casino-Bonus bei Einzahlung mit paysafecard?
Ja, bei allen grossen ESBK-Casinos ist paysafecard bonusfähig. Das unterscheidet sie von E-Wallets wie Skrill oder Neteller, die bei manchen Aktionen ausgeschlossen sind. Die Bonus-Bedingungen — Umsatzfaktor, Gültigkeitsdauer, erlaubte Spiele — sind unabhängig von der Zahlungsmethode. Bei Jackpots.ch etwa gilt der 30-fache Umsatz auf den Bonus, bei Pasino.ch der 15-fache. Wer den Bonus nutzt, sollte die AGB-Version lesen, die zum Zeitpunkt der Einzahlung gilt.
Was passiert mit meinen Casino-Gewinnen steuerlich in der Schweiz?
Gewinne aus ESBK-lizenzierten Online-Casinos sind bis rund 1,07 Millionen Franken (indexierter Schwellenwert für 2026) steuerfrei. Darüber hinaus fallen 35 Prozent Verrechnungssteuer auf den Überschuss an. Landbasierte Casino-Gewinne sind vollständig steuerfrei. Gewinne aus Offshore-Casinos sind vom ersten Franken an voll steuerpflichtig und müssen in der Schweizer Steuererklärung deklariert werden. Für die individuelle Steuerplanung empfiehlt sich die Beratung durch eine Schweizer Steuerfachperson.
Wie hoch ist der maximale Einzahlungsbetrag mit paysafecard im Online Casino?
Das maximale Transaktionslimit hängt vom paysafecard-Kontostatus ab. Ohne Registrierung sind 300 Franken pro Buchung möglich, mit myPaysafecard Standard 1’000 Franken, mit Unlimited-Status 1’500 Franken. Auf Casino-Seite variieren die Limits: Pasino.ch dokumentiert keine maximale Einzahlung, andere ESBK-Casinos nennen ihre Höchstbeträge oft nur im eingeloggten Zustand oder in den Bonus-AGB. Das Schweizer Geldspielgesetz schreibt keinen festen Einzahlungsdeckel vor.
Wie kann ich mich in der Schweiz gegen Spielsucht sperren lassen?
Eine Spielsperre wird bei jedem ESBK-Casino beantragt und gilt sofort für alle lizenzierten Anbieter sowie für grosse Lotterien. Die Aufhebung ist frühestens nach drei Monaten möglich, und nur wenn der Grund für die Sperre entfallen ist. Wer sich nicht sicher ist, ob eine Sperre nötig ist, kann zuerst die kostenlose 24-Stunden-Helpline 0800 040 080 anrufen oder den anonymen Selbsttest auf sos-spielsucht.ch machen. Die Beratung dort ist kostenlos, anonym und steht Spielerinnen und Spielern in allen Kantonen offen.
Die drei Limit-Stufen der paysafecard im Detail: 300, 1’000 oder 1’500 CHF — welche gilt für Sie?
Wer ohne Registrierung einzahlt, ist auf den anonymen 300-Franken-PIN beschränkt. Das reicht für viele Gelegenheitsspieler, nicht aber für die volle Bonus-Ausschöpfung bei Jackpots oder Pasino. Der Standard-Kontostatus von myPaysafecard hebt das Limit auf 1’000 Franken pro Transaktion — eine Stufe, die für die meisten Schweizer Casino-Boni mehr als ausreicht. Wer den Unlimited-Status will, muss sich per Video-Ident oder Ausweiskopie legitimieren.
Der Haken an der Sache: Die 1’500-Franken-Grenze gilt pro Transaktion, nicht pro Tag. Wer fünf Transaktionen hintereinander auslöst, kommt theoretisch auf 7’500 Franken — nur in fünf separaten Buchungen. Das Sozialkonzept des Casinos setzt dem allerdings eine zweite Grenze: Der Spieler kann dort eigene Einzahlungs-, Verlust- und Zeitlimits setzen, die unabhängig vom paysafecard-Limit greifen. Die paysafecard-Stufen entscheiden also nur, wieviel pro Klick geht — nicht, wieviel insgesamt.